Γι’ αυτό διάβασα με ενδιαφέρον το άρθρο της «Καθημερινής» της 9ης Οκτωβρίου 2026. Είκοσι έξι χρόνια μετά, το ίδιο δίλημμα επιστρέφει, αυτή τη φορά με αριθμούς που φαίνεται να ευνοούν την αγορά.
Όταν η δόση είναι μικρότερη από το ενοίκιο
Το δημοσίευμα του Νίκου Ρουσάνογλου, με στοιχεία της IMS-FC και του Spitogatos.gr, εξετάζει τη σχέση ανάμεσα στο κόστος αγοράς και ενοικίασης κατοικίας σε περιοχές της Αττικής.
Το παράδειγμα των Αμπελοκήπων είναι χαρακτηριστικό.
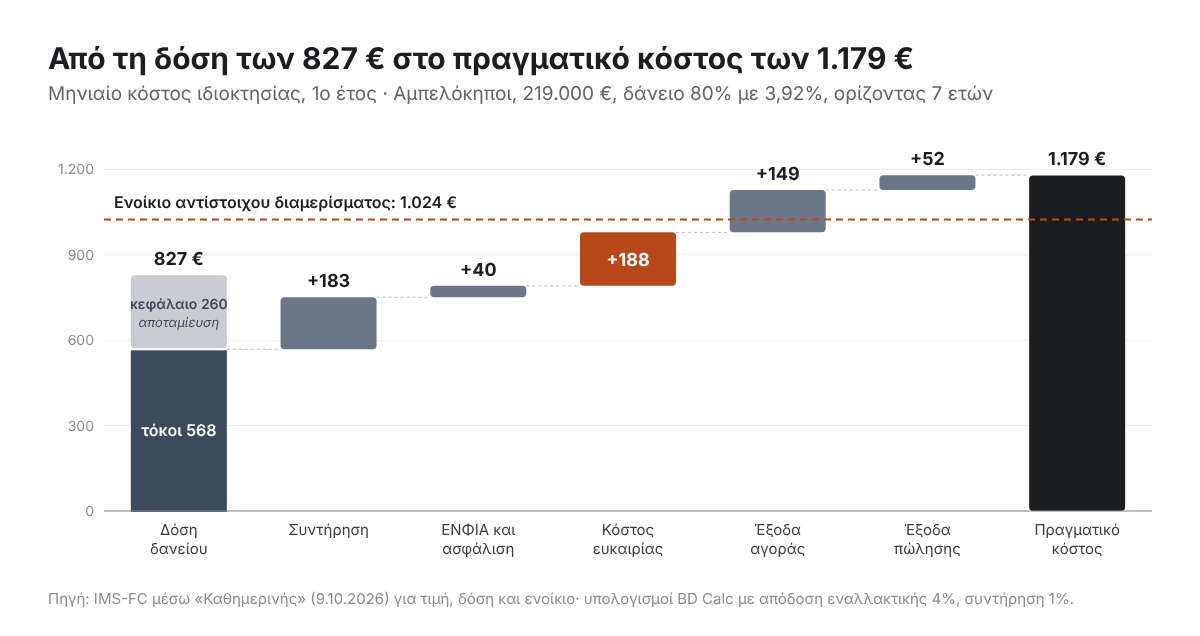
Ένα διαμέρισμα 80 τ.μ., ηλικίας 35–45 ετών, κοστίζει 219.000 €. Με στεγαστικό δάνειο 175.000 €, διάρκειας 30 ετών και σταθερό επιτόκιο 3,92% για την πρώτη δεκαετία, η μηνιαία δόση διαμορφώνεται στα 827 €.
Το ενοίκιο για ένα αντίστοιχο διαμέρισμα στην ίδια περιοχή υπολογίζεται σε 1.024 €.
Η διαφορά είναι 197 € τον μήνα υπέρ της αγοράς. Σχεδόν 2.400 € τον χρόνο.
Ποιος δεν θα πειστεί;
Υπάρχει όμως μια λεπτομέρεια. Για να αγοράσεις το διαμέρισμα χρειάζεσαι, πέρα από το δάνειο, περίπου 44.000 € ίδια κεφάλαια και άλλα 12.500 € για τα έξοδα της συναλλαγής.
Συνολικά, 56.500 €.
Αυτά τα χρήματα απουσιάζουν από τη σύγκριση των μηνιαίων ποσών. Και, κυρίως, απουσιάζει το ερώτημα τι άλλο θα μπορούσες να κάνεις με αυτά.
Πόσο κοστίζει πραγματικά η ιδιοκτησία;
Ας επιστρέψουμε στους Αμπελοκήπους.
Η μηνιαία δόση των 827 € δεν είναι ολόκληρη κόστος. Τον πρώτο μήνα, περίπου 572 € αφορούν τόκους και τα υπόλοιπα αποπληρωμή κεφαλαίου. Κατά μέσο όρο τον πρώτο χρόνο, οι τόκοι είναι περίπου 568 € τον μήνα.
Το ποσό που αποπληρώνει το κεφάλαιο του δανείου μειώνει την οφειλή σου προς την τράπεζα. Αυξάνει, επομένως, την καθαρή περιουσία σου, εφόσον η αξία του ακινήτου παραμένει σταθερή.
Από αυτή την άποψη, η απλή σύγκριση δόσης και ενοικίου αδικεί την αγορά.
Υπάρχει όμως και η άλλη πλευρά.
Ο ιδιοκτήτης πληρώνει συντήρηση, επισκευές, φόρους και ασφάλιση. Έχει ήδη καταβάλει έξοδα αγοράς και ενδέχεται να πληρώσει έξοδα πώλησης. Παράλληλα, έχει δεσμεύσει σημαντικό κεφάλαιο σε ένα περιουσιακό στοιχείο που δεν μπορεί να ρευστοποιήσει εύκολα.
Αν υποθέσουμε ότι το ακίνητο θα κρατηθεί για επτά χρόνια, μπορούμε να κάνουμε έναν ενδεικτικό υπολογισμό.
| Εκτιμώμενο οικονομικό κόστος κατοχής | Μηνιαίο ποσό |
|---|---|
| Τόκοι στεγαστικού, μέσος όρος 1ου έτους | 568 € |
| Συντήρηση, με υπόθεση 1% της αξίας ετησίως | 183 € |
| ΕΝΦΙΑ και ασφάλιση, ενδεικτική εκτίμηση | 40 € |
| Κόστος ευκαιρίας 56.500 €, με υποθετική απόδοση 4% | 188 € |
| Έξοδα αγοράς 12.500 €, επιμερισμένα σε 7 χρόνια | 149 € |
| Έξοδα πώλησης 2%, επιμερισμένα σε 7 χρόνια | 52 € |
| Σύνολο, κατά προσέγγιση | 1.180 € |
| Ενοίκιο αντίστοιχου διαμερίσματος | 1.024 € |
Το οικονομικό κόστος κατοχής, με αυτές τις παραδοχές, πλησιάζει τα 1.180 € τον μήνα. Είναι υψηλότερο από το ενοίκιο κατά περίπου 156 €.
Προσοχή: τα 1.180 € δεν είναι χρήματα που φεύγουν κάθε μήνα από τον τραπεζικό λογαριασμό του ιδιοκτήτη. Ο πίνακας συνδυάζει πραγματικές δαπάνες, επιμερισμένα έξοδα συναλλαγών και την υποθετική απόδοση που χάνεται από τη δέσμευση του κεφαλαίου.
Είναι ένας τρόπος να εκτιμήσουμε το οικονομικό κόστος της ιδιοκτησίας, όχι ένας δεύτερος λογαριασμός που θα φτάσει στο σπίτι.
Τα ποσοστά συντήρησης, απόδοσης και εξόδων είναι παραδοχές του παραδείγματος. Δεν ισχύουν υποχρεωτικά για κάθε ακίνητο ή επενδυτή. Με υποθετική εναλλακτική απόδοση 2%, το εκτιμώμενο μηνιαίο κόστος περιορίζεται περίπου στα 1.086 €.
Ακόμη κι έτσι, η διαφορά από το ενοίκιο παραμένει πολύ μικρότερη από εκείνη που υποδηλώνει η αρχική σύγκριση.
Και δεν έχουμε εξετάσει ακόμη τι θα συμβεί στην αξία του σπιτιού.
Το 2000, το Χρηματιστήριο και μια ακριβή προσωπική εμπειρία
Η θεωρία του κόστους ευκαιρίας έχει μια αδυναμία στην πρακτική της εφαρμογή: προϋποθέτει ότι μπορείς να αξιοποιήσεις την εναλλακτική που εξετάζεις.
Το 2000, η οικονομική μου ανάλυση με οδηγούσε μακριά από την αγορά κατοικίας. Είχα κεφάλαιο, μπορούσα να συνεχίσω να νοικιάζω και πίστευα ότι τα χρήματα θα απέδιδαν καλύτερα αλλού.
Το «αλλού» ήταν το Χρηματιστήριο Αθηνών.
Ο Γενικός Δείκτης είχε καταγράψει το ιστορικό υψηλό του στις 17 Σεπτεμβρίου 1999. Η μεγάλη άνοδος είχε ήδη δημιουργήσει μια σχεδόν καθολική πεποίθηση ότι οι μετοχές αποτελούσαν τον δρόμο προς τον γρήγορο πλουτισμό.
Μέχρι τις 31 Μαρτίου 2003, ο δείκτης είχε χάσει περίπου το 77% της αξίας του, όπως καταγράφει το «Βήμα».
Τα χρήματα που δεν έγιναν σπίτι τα έχασα εκεί.
Θα ήταν εύκολο να συμπεράνω ότι έπρεπε να είχα αγοράσει το ακίνητο. Μπορεί πράγματι, εκ των υστέρων, να ήταν η καλύτερη επιλογή. Αλλά αυτό δεν αποδεικνύει ότι ο αρχικός οικονομικός συλλογισμός ήταν λανθασμένος.
Αποδεικνύει κάτι διαφορετικό: ότι μπορείς να αποφύγεις μία κακή επένδυση και στη συνέχεια να κάνεις μια πολύ χειρότερη.
Η οικονομική ορθότητα μιας απόφασης δεν εγγυάται την επιτυχία της επόμενης. Και το κόστος ευκαιρίας δεν πρέπει να ταυτίζεται με την απόδοση οποιασδήποτε επένδυσης επιλέξουμε. Η κατάλληλη εναλλακτική οφείλει να λαμβάνει υπόψη τον κίνδυνο, τον χρονικό ορίζοντα και τις πραγματικές δυνατότητες του επενδυτή.
Εδώ βρίσκεται και ένα πλεονέκτημα της ιδιοκατοίκησης που συχνά υποτιμούμε.
Το σπίτι είναι μια μορφή αναγκαστικής αποταμίευσης. Η δόση σε υποχρεώνει να αποπληρώνεις κεφάλαιο. Και το κεφάλαιο που έχεις δεσμεύσει στο ακίνητο δεν μπορείς να το μεταφέρεις με μερικά κλικ στην επόμενη χρηματιστηριακή μόδα.
Μερικές φορές, η δυσκολία να ξοδέψεις ή να επενδύσεις τα χρήματά σου είναι από μόνη της πλεονέκτημα.
Η ανατίμηση του ακινήτου και η παγίδα της μόχλευσης
Υπάρχει ένας ακόμη παράγοντας που μπορεί να ανατρέψει ολόκληρο τον λογαριασμό: η εξέλιξη της αξίας του ακινήτου.
Στο παράδειγμά μας, χρησιμοποιείς 44.000 € ίδια κεφάλαια για να αποκτήσεις ένα ακίνητο 219.000 €. Τα υπόλοιπα τα χρηματοδοτεί η τράπεζα.
Αυτό λέγεται μόχλευση.
Αν η αξία του ακινήτου αυξηθεί κατά 10%, το σπίτι θα αξίζει περίπου 21.900 € περισσότερα. Η αύξηση αντιστοιχεί σχεδόν στο 50% της αρχικής προκαταβολής σου, πριν υπολογίσουμε τόκους, έξοδα και την εξέλιξη του υπολοίπου του δανείου.
Αν η αξία μειωθεί κατά 10%, η ίδια αριθμητική λειτουργεί εις βάρος σου.
Η μόχλευση πολλαπλασιάζει την επίδραση των μεταβολών της αξίας πάνω στα δικά σου κεφάλαια. Αυτό είναι ένα από τα πιο σημαντικά χαρακτηριστικά της αγοράς με δάνειο.
Και οι τιμές των ακινήτων δεν ανεβαίνουν πάντοτε.
Σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος, ο πανελλαδικός δείκτης τιμών διαμερισμάτων υποχώρησε από το υψηλό των 102,2 μονάδων το τρίτο τρίμηνο του 2008 στις 58,9 μονάδες το τρίτο τρίμηνο του 2017. Πρόκειται για πτώση περίπου 42%.
Ακολούθησε μακρά ανάκαμψη. Το δεύτερο τρίμηνο του 2024 ο δείκτης είχε φτάσει στις 99,7 μονάδες, παραμένοντας ακόμη 2,5% κάτω από το υψηλό του 2008. Στην Αθήνα, ωστόσο, οι τιμές είχαν ήδη ξεπεράσει το προηγούμενο υψηλό τους.
Η ιστορία αυτή έχει σημασία κυρίως για όσους θεωρούν ότι η αγορά κατοικίας είναι μια επένδυση που αποκλείεται να χάσει αξία.
Εξίσου σημαντικός είναι ο χρόνος. Μπορείς να περιμένεις δέκα ή δεκαπέντε χρόνια για να ανακάμψει μια επένδυση; Ή θα αναγκαστείς να πουλήσεις σε μια δυσμενή στιγμή επειδή αλλάζει η δουλειά σου, η οικογενειακή σου κατάσταση ή οι οικονομικές σου ανάγκες;
Από την άλλη, ο ενοικιαστής αντιμετωπίζει τη δική του αβεβαιότητα: αυξήσεις ενοικίων, μετακομίσεις και την πιθανότητα να χρειαστεί να αναζητήσει νέα κατοικία σε μια ακόμη ακριβότερη αγορά.
Η σύγκριση εξαρτάται από όλους αυτούς τους παράγοντες. Το ύψος της δόσης είναι μόνο η αρχή.
Βάλε τα δικά σου νούμερα
Για να εξετάσω το δίλημμα πιο συστηματικά, έφτιαξα έναν υπολογιστή που συγκρίνει τρεις διαφορετικές πλευρές της απόφασης:
-
Τη μηνιαία επιβάρυνση: πόσα χρήματα χρειάζεται να καταβάλλεις για τη δόση ή το ενοίκιο.
-
Το οικονομικό κόστος κατοχής: τόκους, φόρους, συντήρηση, έξοδα συναλλαγών και κόστος ευκαιρίας.
-
Την εξέλιξη της καθαρής περιουσίας: τι αποκτά ο αγοραστής και τι θα μπορούσε να συσσωρεύσει ο ενοικιαστής επενδύοντας τα διαθέσιμα κεφάλαια και τις ενδεχόμενες διαφορές των ετήσιων χρηματορροών.
Ο υπολογιστής ξεκινά με τα στοιχεία του παραδείγματος των Αμπελοκήπων. Μπορείς να αλλάξεις την αξία του ακινήτου, το ενοίκιο, το επιτόκιο, τον χρονικό ορίζοντα, την ανατίμηση και την υποθετική απόδοση της εναλλακτικής επένδυσης.
Οι αριθμοί δεν προβλέπουν το μέλλον. Δείχνουν πόσο αλλάζει το αποτέλεσμα όταν αλλάζουν οι παραδοχές μας.