Η τεχνητή νοημοσύνη μετατρέπεται σε βαριά ψηφιακή βιομηχανία. Η πρόσβαση σε ηλεκτρική ισχύ, τα δίκτυα και η ικανότητα συνεχούς τροφοδοσίας καθορίζουν πλέον πού θα εγκατασταθεί, πόσο θα κοστίσει και ποιες οικονομίες θα αξιοποιήσουν την παραγωγική της δύναμη.
Στο προηγούμενο άρθρο, «Η επόμενη μάχη της τεχνητής νοημοσύνης αφορά τις υποδομές», αναδείχθηκε η μετατόπιση από τον εντυπωσιασμό των μοντέλων προς τη βιομηχανική πραγματικότητα των chips, των data centers, του cloud, των δικτύων και της υπολογιστικής ισχύος. Το μοντέλο είναι η βιτρίνα. Η υποδομή είναι η ισχύς.
Από όλα τα τμήματα αυτής της υποδομής, ένα εξελίσσεται ταχύτατα στον καθοριστικό περιορισμό: η ενέργεια.
Κάθε νέο μοντέλο, κάθε ψηφιακός βοηθός και κάθε αυτοματοποιημένη διαδικασία απαιτεί υπολογιστική ισχύ. Η υπολογιστική ισχύς απαιτεί ηλεκτρική ενέργεια, ψύξη και διαρκή πρόσβαση σε ένα αξιόπιστο δίκτυο. Η τεχνητή νοημοσύνη αποκτά έτσι ένα πολύ συγκεκριμένο φυσικό αποτύπωμα, το οποίο μετριέται σε μεγαβάτ, υποσταθμούς, γραμμές μεταφοράς και δυνατότητα συνεχούς ηλεκτροδότησης.
Η επόμενη φάση της ψηφιακής οικονομίας θα κριθεί, επομένως, και σε ένα πεδίο που μέχρι πρόσφατα αντιμετωπιζόταν ως ξεχωριστό: στον ενεργειακό σχεδιασμό.
Δύο βιομηχανίες κινούνται με διαφορετικές ταχύτητες
Η τεχνολογική βιομηχανία λειτουργεί με εξαιρετικά γρήγορους κύκλους. Νέοι επεξεργαστές, μοντέλα και αρχιτεκτονικές εμφανίζονται μέσα σε μήνες. Ένα data center μπορεί να σχεδιαστεί και να τεθεί σε λειτουργία σε δύο ή τρία χρόνια.
Το ηλεκτρικό σύστημα κινείται σε διαφορετικό χρόνο. Μια νέα γραμμή μεταφοράς, ένας μεγάλος υποσταθμός, μια διεθνής διασύνδεση ή μια μονάδα παραγωγής και αποθήκευσης χρειάζονται μακροχρόνιο σχεδιασμό, σημαντικές επενδύσεις και σύνθετη αδειοδότηση.
Ο Διεθνής Οργανισμός Ενέργειας επισημαίνει ακριβώς αυτή την ασυμμετρία: η ανάπτυξη των data centers μπορεί να ολοκληρωθεί πολύ ταχύτερα από τις ενεργειακές υποδομές που χρειάζονται για να τα υποστηρίξουν. [Πηγή]
Αυτό δημιουργεί ένα νέο είδος στενότητας. Ένα επενδυτικό σχέδιο μπορεί να διαθέτει κεφάλαια, γη, τεχνολογικό εξοπλισμό και τηλεπικοινωνιακή συνδεσιμότητα, αλλά να περιμένει για χρόνια την κατάλληλη ηλεκτρική σύνδεση.
Ο χρόνος πρόσβασης στην ενέργεια γίνεται μέρος του χρόνου εισόδου στην αγορά της ΤΝ.
Η χώρα ή η περιφέρεια που μπορεί να εξασφαλίσει έγκαιρα ισχύ αποκτά πλεονέκτημα. Εκείνη που χρειάζεται πρώτα να ανασχεδιάσει το δίκτυό της παρακολουθεί την επένδυση να μετακινείται αλλού.
Το κρίσιμο μέγεθος είναι το τοπικό φορτίο
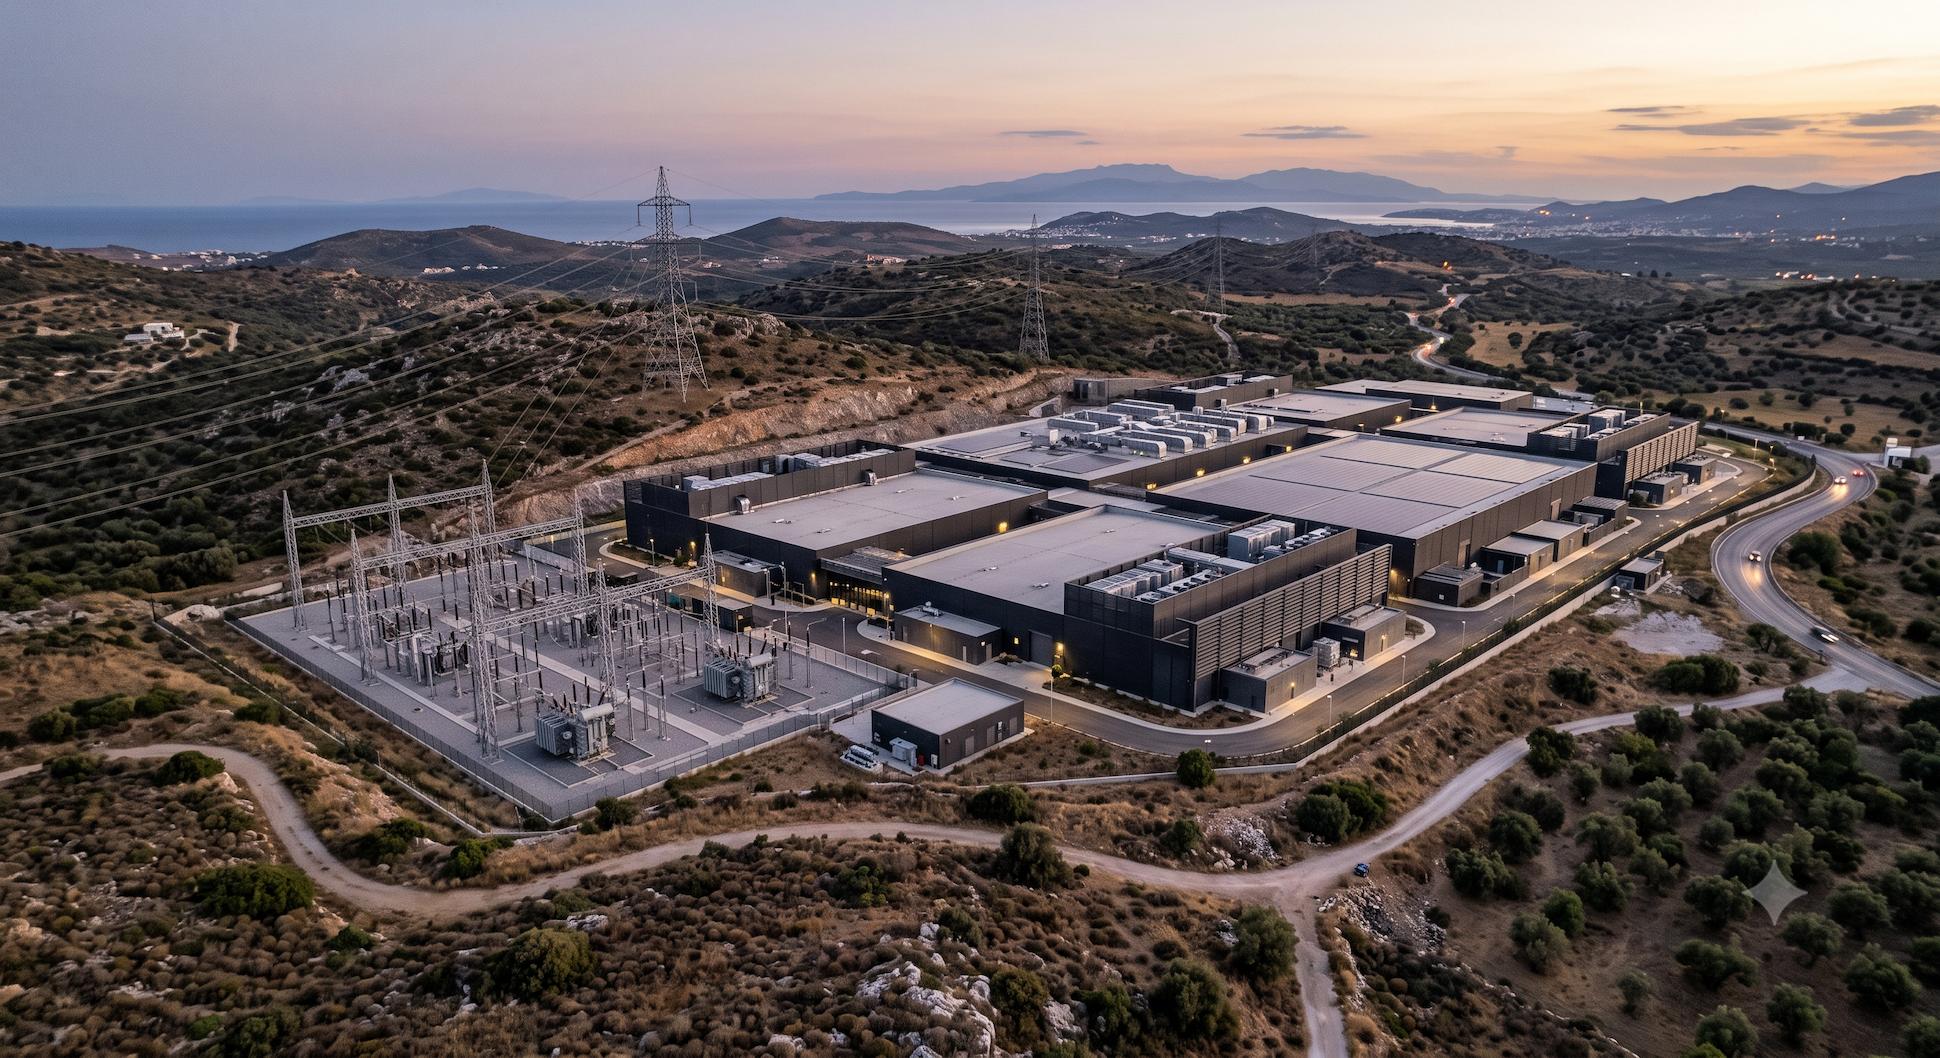
Η παγκόσμια κατανάλωση ηλεκτρικής ενέργειας από τα data centers προβλέπεται, στο βασικό σενάριο του Διεθνούς Οργανισμού Ενέργειας, να φθάσει περίπου τις 945 TWh το 2030, υπερδιπλάσια σε σχέση με το 2024. Η ετήσια αύξηση εκτιμάται κοντά στο 15%, ενώ η κατανάλωση των επιταχυνόμενων servers, οι οποίοι συνδέονται κυρίως με εφαρμογές ΤΝ, προβλέπεται να αυξάνεται με ρυθμό περίπου 30% τον χρόνο. [Πηγή]
Το παγκόσμιο ποσοστό παραμένει διαχειρίσιμο: λίγο κάτω από το 3% της συνολικής ζήτησης ηλεκτρισμού το 2030. Η πραγματική πίεση εμφανίζεται στη γεωγραφική συγκένρωση.
Τα ηλεκτρικά οχήματα, οι αντλίες θερμότητας και η βιομηχανική ηλεκτροκίνηση κατανέμουν συνήθως τη ζήτησή τους σε μεγάλες περιοχές. Ένα hyperscale data center συγκεντρώνει εκατοντάδες μεγαβάτ σε ένα σημείο και λειτουργεί σε εικοσιτετράωρη βάση. Ο Διεθνής Οργανισμός Ενέργειας θεωρεί αυτή την τοπική συγκέντρωση μία από τις κύριες δυσκολίες ένταξης των data centers στο ηλεκτρικό σύστημα. [Πηγή]
Άρα το βασικό ερώτημα είναι πολύ πιο συγκεκριμένο από το αν μια χώρα παράγει συνολικά αρκετή ενέργεια.
Μπορεί να διαθέσει τη σωστή ισχύ, στο σωστό σημείο, την κατάλληλη στιγμή και με ανταγωνιστικό κόστος;
Εδώ βρίσκεται ο πυρήνας της νέας βιομηχανικής πολιτικής.
Η ευρωπαϊκή φιλοδοξία συναντά το ευρωπαϊκό δίκτυο
Η Ευρωπαϊκή Ένωση έχει επιλέξει να επενδύσει μαζικά στην υπολογιστική της ικανότητα. Σήμερα λειτουργούν 19 ευρωπαϊκά AI Factories και 13 περιφερειακές κεραίες πρόσβασης, ενώ προβλέπεται η εγκατάσταση τουλάχιστον εννέα νέων υπερυπολογιστών βελτιστοποιημένων για ΤΝ.
Παράλληλα, το InvestAI περιλαμβάνει χρηματοδοτικό μηχανισμό 20 δισ. ευρώ για έως πέντε AI Gigafactories, καθεμία από τις οποίες θα μπορεί να συγκεντρώνει περισσότερους από 100.000 προηγμένους επεξεργαστές. [Πηγή]
Η ίδια η ευρωπαϊκή περιγραφή των AI Gigafactories εντάσσει την ισχύ και την αξιοπιστία της ενεργειακής τροφοδοσίας στα βασικά τους χαρακτηριστικά. Η υπολογιστική κυριαρχία απαιτεί πλέον ενεργειακή βάση.
Η Ευρωπαϊκή Επιτροπή υπολογίζει ότι τα data centers καταναλώνουν ήδη περίπου το 2,5% της ηλεκτρικής ενέργειας της ΕΕ. Η εγκατεστημένη ισχύς τους αναμένεται να αυξηθεί από περίπου 12 GW το 2025 σε 28 GW το 2030, ενώ ο ευρωπαϊκός στόχος προβλέπει τριπλασιασμό της συνολικής δυναμικότητας μέσα σε πέντε έως επτά χρόνια. [Πηγή]
Η κλίμακα αυτής της επέκτασης είναι βιομηχανική. Κάθε μεγάλη εγκατάσταση προστίθεται σε ένα ηλεκτρικό σύστημα που καλείται ταυτόχρονα να υποστηρίξει την ηλεκτροκίνηση, την απανθρακοποίηση της βιομηχανίας, τις αντλίες θερμότητας και τη γενικότερη μετάβαση από τα ορυκτά καύσιμα στον ηλεκτρισμό.
Η Ευρωπαϊκή Επιτροπή αναγνωρίζει ότι η ανεξέλεγκτη συγκέντρωση νέων data centers μπορεί να επιβαρύνει τη συμφόρηση των δικτύων, να επηρεάσει την ασφάλεια εφοδιασμού και να δημιουργήσει πιέσεις στις τιμές. Αναγνωρίζει επίσης ότι οι καθυστερήσεις στην ανάπτυξη των δικτύων αποτελούν κύρια αιτία των ουρών σύνδεσης για μεγάλους καταναλωτές.
Η ευρωπαϊκή στρατηγική για την ΤΝ βρίσκεται επομένως μπροστά σε μια σαφή δοκιμασία: η αύξηση της υπολογιστικής ισχύος χρειάζεται να συμβαδίσει με την αύξηση της διαθέσιμης ηλεκτρικής ισχύος.
Καθαρή ενέργεια σημαίνει και διαθέσιμη ενέργεια
Η ανάπτυξη της ΤΝ θα χρειαστεί να στηριχθεί σε ένα ενεργειακό σύστημα χαμηλών εκπομπών. Η επίτευξη αυτού του στόχου προϋποθέτει κάτι περισσότερο από την ετήσια παραγωγή αντίστοιχης ποσότητας ηλεκτρισμού από ανανεώσιμες πηγές.
Τα data centers χρειάζονται ισχύ κάθε ώρα.
Η ηλιακή και η αιολική ενέργεια μπορούν να καλύψουν μεγάλο μέρος της ζήτησης, ιδιαίτερα όταν συνδυάζονται με μακροχρόνιες συμβάσεις αγοράς ηλεκτρικής ενέργειας. Η πλήρης ενεργειακή εξίσωση περιλαμβάνει επίσης αποθήκευση, διασυνδέσεις, διαχείριση της ζήτησης, υδροηλεκτρική παραγωγή και πηγές συνεχούς ισχύος χαμηλών εκπομπών.
Ο Διεθνής Οργανισμός Ενέργειας εκτιμά ότι οι ανανεώσιμες πηγές θα καλύψουν σχεδόν το μισό της πρόσθετης παγκόσμιας ζήτησης των data centers έως το 2030. Το φυσικό αέριο και ο άνθρακας θα συνεχίσουν να συμμετέχουν στη βραχυπρόθεσμη κάλυψη της ζήτησης, ενώ η συμβολή της πυρηνικής ενέργειας αναμένεται να ενισχυθεί προς το τέλος της δεκαετίας και μετά. [Πηγή]
Σε ευρωπαϊκό επίπεδο, η πυρηνική ενέργεια παράγει ήδη σχεδόν το 23% του ηλεκτρισμού της ΕΕ. Η στρατηγική που παρουσίασε η Ευρωπαϊκή Επιτροπή τον Μάρτιο του 2026 για μικρούς και προηγμένους αρθρωτούς αντιδραστήρες δείχνει ότι αρκετές ευρωπαϊκές χώρες εντάσσουν αυτή την τεχνολογία στη συζήτηση για την ενεργειακή ασφάλεια, την ανταγωνιστικότητα και τη σταθερή παραγωγή χαμηλών εκπομπών. [Πηγή]
Η επιλογή του ενεργειακού μείγματος παραμένει εθνική. Η γενική αρχή είναι κοινή: η υπολογιστική υποδομή χρειάζεται καθαρή ενέργεια και ταυτόχρονα αξιόπιστη ισχύ.
Η σταθερότητα του συστήματος αποτελεί πλέον μέρος της ψηφιακής ανταγωνιστικότητας.
Η χωροθέτηση της ΤΝ γίνεται ενεργειακή πολιτική
Η πρώτη γενιά των data centers αναπτύχθηκε κοντά στα μεγάλα αστικά και επιχειρηματικά κέντρα. Η εγγύτητα στους πελάτες, στις εταιρείες τηλεπικοινωνιών και στους διεθνείς κόμβους δεδομένων είχε καθοριστικό βάρος.
Η επόμενη γενιά προσθέτει ένα νέο κριτήριο: τον διαθέσιμο ηλεκτρικό χώρο.
Η νέα γεωγραφία της ΤΝ θα διαμορφωθεί από περιοχές που συνδυάζουν υπολογιστική συνδεσιμότητα, επαρκή δίκτυα, δυνατότητα νέας καθαρής παραγωγής, αποθήκευση, κατάλληλο κλίμα ή τεχνολογίες ψύξης και επαρκείς υδάτινους πόρους.
Αυτό δημιουργεί ευκαιρίες για περιοχές που βρίσκονταν μέχρι σήμερα μακριά από τα μεγάλα τεχνολογικά κέντρα. Μια περιφέρεια με ισχυρό ενεργειακό πλεόνασμα και καλές τηλεπικοινωνιακές διασυνδέσεις μπορεί να αποκτήσει νέα βιομηχανική λειτουργία.
Παράλληλα, η χωροθέτηση χρειάζεται να ενταχθεί στον συνολικό σχεδιασμό του δικτύου. Η άμεση ικανοποίηση κάθε αιτήματος στην ίδια περιοχή παράγει συμφόρηση και υψηλότερο κόστος για το σύνολο της οικονομίας. Η ενεργειακά ορθολογική κατανομή των επενδύσεων μπορεί να λειτουργήσει ως εργαλείο περιφερειακής ανάπτυξης.
Η Ευρωπαϊκή Επιτροπή προτείνει πλέον διαδικασίες σύνδεσης που θα λαμβάνουν υπόψη την ωριμότητα κάθε έργου, αντί να στηρίζονται αποκλειστικά στη σειρά υποβολής. Προτείνει επίσης την αρχή «χρησιμοποίησέ το ή έχασέ το», ώστε τα ανώριμα ή κερδοσκοπικά σχέδια να μην δεσμεύουν πολύτιμη χωρητικότητα του δικτύου. [Πηγή]
Η πρόσβαση στην ενέργεια μετατρέπεται έτσι από τεχνική διαδικασία σε στρατηγική κατανομή ενός σπάνιου παραγωγικού πόρου.
Τα data centers ως εταίροι του ηλεκτρικού συστήματος
Η παραδοσιακή σχέση ανάμεσα σε έναν μεγάλο καταναλωτή και στο δίκτυο είναι μονόδρομη: το δίκτυο παρέχει ηλεκτρική ενέργεια και ο καταναλωτής τη χρησιμοποιεί.
Τα data centers μπορούν να λειτουργήσουν διαφορετικά.
Ορισμένες υπολογιστικές εργασίες, όπως η εκπαίδευση μοντέλων ή η μαζική επεξεργασία δεδομένων, προσφέρουν μεγαλύτερη χρονική ευελιξία από υπηρεσίες που χρειάζονται άμεση απόκριση. Μέρος του φορτίου μπορεί να μετακινείται στις ώρες υψηλής παραγωγής ανανεώσιμης ενέργειας ή χαμηλότερης πίεσης του δικτύου.
Οι εγκαταστάσεις μπορούν επίσης να συνδυάζονται με μπαταρίες, τοπική καθαρή παραγωγή και ευέλικτες συμφωνίες σύνδεσης. Μπορούν να παρέχουν υπηρεσίες εξισορρόπησης, να προσαρμόζουν προσωρινά τη ζήτησή τους και να συμμετέχουν στη διαχείριση της συμφόρησης.
Ο ευρωπαϊκός στρατηγικός οδικός χάρτης προβλέπει πρότυπες τριμερείς συμφωνίες ανάμεσα σε δημόσιες αρχές, ενεργειακούς φορείς και διαχειριστές data centers. Το μοντέλο καλύπτει τον σχεδιασμό των δικτύων, τις συμβάσεις καθαρής ενέργειας, την πρόσθετη ηλεκτροπαραγωγή, την ευελιξία, την επαναχρησιμοποίηση της θερμότητας και την προστασία των υδάτινων πόρων. [Πηγή]
Παράλληλα, η ΕΕ προχωρεί σε σύστημα αξιολόγησης που θα μετρά την ενεργειακή αποδοτικότητα, την κατανάλωση νερού, τη χρήση καθαρής ενέργειας, την επαναχρησιμοποίηση θερμότητας και τη δυνατότητα παροχής ευελιξίας στο δίκτυο.
Το βιώσιμο data center της επόμενης δεκαετίας θα αξιολογείται από το πώς εντάσσεται στο ενεργειακό σύστημα, όχι μόνο από την ισχύ που καταναλώνει.
Η Ελλάδα έχει ήδη μπροστά της την απόφαση
Η Ελλάδα βρίσκεται σε μια ιδιαίτερα ενδιαφέρουσα θέση. Διαθέτει γεωγραφική εγγύτητα σε τρεις ηπείρους, αυξανόμενο αριθμό διεθνών καλωδίων δεδομένων, σημαντικό δυναμικό ανανεώσιμων πηγών, νέες ηλεκτρικές διασυνδέσεις και μια αναπτυσσόμενη αγορά ψηφιακών υποδομών.
Η μελέτη χωροθέτησης data centers που παρουσιάστηκε τον Μάρτιο του 2026 καταγράφει συνολικό εκδηλωμένο επενδυτικό ενδιαφέρον μεταξύ 1,4 και 2,2 GW, με βάση τα διαθέσιμα στοιχεία έως το τελευταίο τρίμηνο του 2025. Περίπου το 65% συγκεντρώνεται στην Αττική, ενώ γύρω στα 330 MW είχαν ήδη λάβει όρους σύνδεσης. [Πηγή]
Το μέγεθος είναι σημαντικό. Το επενδυτικό ενδιαφέρον ισοδυναμεί με μια νέα κατηγορία βαριάς βιομηχανικής κατανάλωσης.
Η ίδια μελέτη εκτιμά ότι η δυναμικότητα του δικτύου για υποδομές data centers μπορεί να αυξηθεί από περίπου 1,9 GW το 2025 σε 2,9 GW το 2034. Επισημαίνει, όμως, μια γεωγραφική αναντιστοιχία: οι περιοχές με το υψηλότερο επενδυτικό ενδιαφέρον, κυρίως η Αττική, διαθέτουν μικρότερα περιθώρια σε σχέση με άλλες περιφέρειες.
Η Δυτική Μακεδονία, η Θεσσαλία, η Κεντρική Μακεδονία και η Στερεά Ελλάδα εμφανίζουν μεγαλύτερη δυνητική διαθεσιμότητα ηλεκτρικού χώρου.
Αυτό είναι ίσως το σημαντικότερο εύρημα για την ελληνική στρατηγική.
Η χώρα διαθέτει πιθανή επάρκεια σε εθνικό επίπεδο, αλλά η ζήτηση συγκεντρώνεται σε περιοχές με περιορισμένο χώρο. Η λύση βρίσκεται στον συνδυασμό ενίσχυσης των δικτύων και έξυπνης περιφερειακής χωροθέτησης.
Ένα μεγάλο data center στην Αττική μπορεί να βρίσκεται κοντά στους πελάτες και στις τηλεπικοινωνιακές υποδομές. Μια εγκατάσταση στη Δυτική Μακεδονία μπορεί να αξιοποιήσει διαθέσιμο δίκτυο, νέες καθαρές ενεργειακές επενδύσεις, εκτάσεις και ανθρώπινο δυναμικό μιας περιοχής που βρίσκεται σε παραγωγικό μετασχηματισμό.
Η σωστή επιλογή εξαρτάται από το είδος του φορτίου. Οι εφαρμογές άμεσης απόκρισης ευνοούν την εγγύτητα στα μεγάλα αστικά κέντρα. Η εκπαίδευση μοντέλων και άλλες υπολογιστικά εντατικές εργασίες μπορούν να ακολουθήσουν την ενέργεια.
Ποια data centers δημιουργούν πραγματική αξία;
Η προσέλκυση ψηφιακών υποδομών αποτελεί ευκαιρία. Η ποιότητα αυτής της ευκαιρίας εξαρτάται από τους όρους.
Το πρώτο κριτήριο είναι η ενεργειακή προσθετικότητα. Μια νέα εγκατάσταση υψηλής κατανάλωσης χρειάζεται να συνδέεται με πρόσθετη καθαρή παραγωγή, αποθήκευση και ενίσχυση του δικτύου. Έτσι αποφεύγεται η μεταφορά του κόστους στους υπόλοιπους καταναλωτές.
Το δεύτερο είναι η ευελιξία. Ένα data center που προσαρμόζει μέρος του φορτίου του στις συνθήκες του συστήματος προσφέρει μεγαλύτερη αξία από μια εγκατάσταση που απαιτεί σταθερά τη μέγιστη ισχύ της.
Το τρίτο είναι η αποδοτικότητα πόρων. Η κατανάλωση νερού, η τεχνολογία ψύξης, η αξιοποίηση της παραγόμενης θερμότητας και η ενεργειακή απόδοση χρειάζεται να αποτελούν βασικά κριτήρια αδειοδότησης και αξιολόγησης.
Το τέταρτο είναι η εγχώρια προστιθέμενη αξία. Η φιλοξενία servers αποτελεί μόνο το πρώτο επίπεδο. Το ουσιαστικό όφελος προκύπτει όταν η υποδομή συνδέεται με ελληνικές επιχειρήσεις, πανεπιστήμια, ερευνητικά κέντρα, νεοφυείς εταιρείες και εφαρμογές σε τομείς όπου η χώρα διαθέτει συγκριτικό πλεονέκτημα.
Η ναυτιλία, η ενέργεια, ο τουρισμός, η υγεία, ο πολιτισμός, η ελληνική γλώσσα, η αγροδιατροφή και το διάστημα μπορούν να αποτελέσουν πεδία παραγωγής εξειδικευμένων εφαρμογών ΤΝ.
Το PHAROS AI Factory και ο υπερυπολογιστής «Δαίδαλος» δημιουργούν ήδη έναν πυρήνα που συνδέει υπολογιστική ισχύ, ερευνητική γνώση και πρόσβαση επιχειρήσεων σε προηγμένες υπηρεσίες ΤΝ. Το PHAROS εστιάζει στην υγεία, στη γλώσσα και στον πολιτισμό, καθώς και στη βιωσιμότητα, ενώ ο «Δαίδαλος» σχεδιάζεται ως η βασική υπολογιστική του πλατφόρμα. [Πηγή]
Η σύνδεση εμπορικών data centers με αυτό το ερευνητικό και επιχειρηματικό οικοσύστημα μπορεί να μετατρέψει την Ελλάδα από τόπο φιλοξενίας υποδομών σε τόπο παραγωγής τεχνολογικής αξίας.
Η ενεργειακή στρατηγική γίνεται στρατηγική ΤΝ
Η τεχνητή νοημοσύνη αλλάζει τον τρόπο με τον οποίο αντιλαμβανόμαστε την ενέργεια.
Η ηλεκτρική ισχύς παραμένει απαραίτητη για τα σπίτια, τη βιομηχανία, τις μεταφορές και τις υπηρεσίες. Προστίθεται τώρα ένας νέος ρόλος: η ενέργεια μετατρέπεται άμεσα σε υπολογιστική ικανότητα, γνώση, πρόβλεψη, αυτοματοποίηση και παραγωγικότητα.
Τα data centers μετατρέπουν ηλεκτρόνια σε νοημοσύνη.
Αυτή η μετατροπή δημιουργεί μια νέα σχέση ανάμεσα στην ενεργειακή πολιτική, στην ψηφιακή κυριαρχία και στη βιομηχανική ανάπτυξη. Τα δίκτυα μεταφοράς αποκτούν σημασία αντίστοιχη με τα δίκτυα τηλεπικοινωνιών. Η διαθέσιμη ισχύς γίνεται κριτήριο χωροθέτησης τεχνολογικών επενδύσεων. Η σταθερή και ανταγωνιστική ηλεκτροπαραγωγή καθορίζει την ικανότητα μιας οικονομίας να συμμετάσχει στην εποχή της ΤΝ.
Η επόμενη μάχη της τεχνητής νοημοσύνης αφορά πράγματι τις υποδομές.
Μέσα σε αυτή τη μάχη, η ενέργεια θα καθορίσει τα όρια, τη γεωγραφία και τελικά τους νικητές της επόμενης βιομηχανικής επανάστασης.